

تقسيط السيارات في الإمارات
تقسيط السيارات في الإمارات
أول رقم يذكره البائع هو القسط الشهري وهو أقل الأرقام فائدة في النقاش كله. فصفقتان بالقسط نفسه قد تفترقان بعشرات الآلاف من الدراهم على مدة العقد. والسؤال الذي يستحق أن تطرحه ليس كم أدفع كل شهر بل كم أدفع في النهاية.
ثلاثة أرقام تحسم الموضوع. إجمالي المبلغ المسدد والدفعة المقدمة وما يحدث في آخر المدة.
ثلاث طرق للتقسيط
تقسيط عبر البنك. تقترض وتشتري السيارة بالكامل وتملكها من اليوم الأول مع احتفاظ البنك بالضمان. والمدد تصل عادة إلى خمس سنوات.
تقسيط عبر المعرض. يُرتّب في مكان الشراء وغالباً بنسبة ترويجية مرتبطة بطراز أو حملة. مريح وأرخص أحياناً حين يدعم الصانع النسبة. اقرأ ما المشروط به العرض.
إيجار منتهي بالتمليك. تدفع مبلغاً شهرياً مقابل استخدام السيارة وتنتقل الملكية في نهاية المدة عادة بعد دفعة أخيرة. وهذا هو الطريق الذي يقصده الباحثون عن معارض سيارات بالتقسيط بدون بنوك في الإمارات.
كل طريق يناسب حالة مختلفة ولا واحد منها أرخص على الإطلاق.
التقسيط بدون بنك ولمن يناسب
نما هذا الخيار سريعاً في الإمارات وله سبب واضح. فتقييم الجدارة الائتمانية يقع على شركة التأجير أو المعرض لا على بنك وهذا يفتح الباب لمقيمين تجعل وضعية إقامتهم أو قصر سجلهم الائتماني الموافقة البنكية بطيئة أو متعذرة.
والبنية بسيطة. دفعة شهرية ومدة محددة وخيار شراء في النهاية. وبعض العقود تضم التسجيل والتأمين والصيانة داخل الرقم الشهري فيسهل وضع الميزانية وتصعب المقارنة مع قرض بنكي.
ثلاثة أمور تفحصها في أي عرض من هذا النوع:
• سقف المسافة ورسوم تجاوزه. فالمسافات في الإمارات تتراكم أسرع مما يتوقع الناس.
• هل دفعة الشراء الأخيرة ثابتة أم بسعر السوق؟ فالدفعة المتغيرة تنقل المخاطرة إليك.
• ما المضمّن وما ليس مضمّناً؟ فرقم شهري يشمل التأمين والصيانة لا يقارن برقم لا يشملهما.
وهذا الطريق مفيد فعلاً للمشتري المناسب. لكنه أغلى من التمويل البنكي لمن كان سيحصل على الموافقة أصلاً.
الفائدة الثابتة والمتناقصة
هنا يخسر المشترون أموالهم أكثر من أي موضع آخر وهي مسألة تُشرح في دقيقة.
النسبة الثابتة تُحتسب على المبلغ الأصلي طوال المدة رغم أن رصيدك المستحق ينخفض كل شهر. أما نسبة الرصيد المتناقص فتُحتسب على ما تبقى عليك فعلاً. ونسبة ثابتة قدرها 3 بالمئة تعادل تقريباً نسبة متناقصة تقارب 5.5 إلى 6 بالمئة بحسب المدة.
فإذا وضع أمامك عرضان أحدهما بنسبة ثابتة والآخر بنسبة متناقصة فالرقمان غير قابلين للمقارنة وقد يكون الأدنى هو الأغلى فعلاً. اسأل عن الأساس الذي عُرضت عليه كل نسبة.
وأسرع طريق للخروج من هذا الالتباس أن تطلب إجمالي المبلغ المستحق على المدة كاملة بالدرهم. رقم واحد يخترق كل أعراف العرض.
حساب على سيارة حقيقية
النسب المجردة صعبة التقدير ويفيد ربطها بأسعار فعلية.
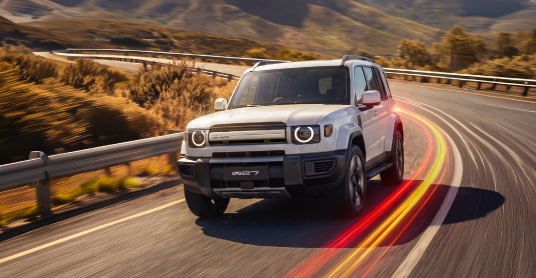
تبلغ 03T سعر 134,999 درهماً. وتبدأ V27 من 139,999 درهماً لفئة Classic ثم 159,999 درهماً لفئة Premium و169,999 درهماً لفئة Flagship.
خذ 03T بدفعة مقدمة معتادة قدرها عشرون بالمئة. تموّل نحو 108,000 درهم والفرق بين نسبة جيدة وأخرى متوسطة على خمس سنوات لهذا المبلغ رقم من أربع خانات لا فارق يُهمل. والنسبة نفسها من V27 فئة Flagship تموّل نحو 136,000 درهم حيث يكلّف الفارق ذاته أكثر تناسبياً.
ما يجعل القسط يبدو أرخص مما هو
ثلاث حيل مشروعة تماماً تصغّر القسط الشهري وتكبّر ما تدفعه في النهاية.
الأولى تمديد المدة. فنقل العقد من أربع سنوات إلى سبع يخفض القسط بوضوح ويرفع إجمالي الفائدة بوضوح أكثر. اسأل عن الإجمالي لكل مدة قبل أن تختار الأقصر أو الأطول.
والثانية دفعة أخيرة كبيرة في نهاية العقد. فالقسط يبدو مريحاً على طول المدة ثم يظهر مبلغ ضخم في آخرها. وهذا خيار مناسب لمن يخطط لتبديل السيارة وغير مناسب لمن يريد تملكها والاحتفاظ بها.
والثالثة إخراج التأمين والتسجيل من الرقم المعروض. فقسط يبدو أقل بمئتي درهم قد يكون أعلى فعلاً حين تضيف ما لا يشمله.
ما ينظر إليه البنك
شروط الموافقة تعتمد على ملفك الشخصي ومعرفة ما يُقيَّم تساعدك على تقديمه جيداً.
الراتب وجهة العمل عاملان أساسيان. فمعظم البنوك تعمل بنسبة قصوى لعبء الدين أي أن التزاماتك الشهرية مجتمعة لا يمكن أن تتجاوز حصة محددة من الدخل. وقرض شخصي قائم أو رصيد بطاقة ائتمانية يقلل ما يمكنك اقتراضه لسيارة وأحياناً بقدر ملموس.
والسجل الائتماني في الإمارات يُتتبع عبر مكتب الاتحاد للمعلومات الائتمانية والسجل المبني هنا أثقل وزناً من تاريخ من بلد آخر. والوافد الجديد بلا سجل محلي يواجه عادة دفعة مقدمة أكبر لا رفضاً صريحاً.
والدفعة المقدمة هي الرافعة التي تتحكم بها. فزيادتها تخفض المبلغ الممول والقسط وإجمالي الفائدة وتقييم المخاطر لدى البنك دفعة واحدة وهو ما يفتح غالباً نسبة أفضل أيضاً.
الوقود جزء من الحساب لا بند منفصل
كثيرون يحسبون القسط ثم يفاجَؤون بفاتورة الوقود.
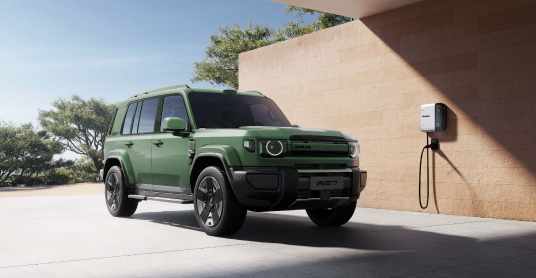
سيارة المدى الممتد تسير بالكهرباء في كل الأوقات ومحرك البنزين يعمل مولّداً فقط. فمن يشحن في المنزل يقطع معظم مسافته اليومية بأسعار ديوا ويدفع ثمن البنزين في الرحلات الطويلة وحدها. وعلى مدة تمويل من خمس سنوات يتراكم هذا الفرق إلى رقم معتبر ومكانه داخل حساب القدرة على التحمل لا خارجه.
ويقارن دليلنا حول أسعار السيارات الهايبرد في الإمارات هذه التكاليف بتفصيل أوسع.
قبل التوقيع
• احصل على إجمالي المبلغ المستحق كتابةً وقارن هذا الرقم لا القسط.
• افحص شروط السداد المبكر. فالسداد المبكر ينبغي أن يوفّر عليك وعقد سيئ البنية قد يجعل التوفير رمزياً.
• احسب المقارنة عند أكثر من مستوى للدفعة المقدمة. فالفرق بين عشرين وثلاثين بالمئة يظهر في الإجمالي.
• افحص التأمين منفصلاً. فالتغطية الشاملة تتفاوت بين الشركات أكثر مما يفترض المشترون.
• أدرج سالك والتسجيل والصيانة كبنود سنوية بدل استبعادها من الميزانية.
للحصول على رقم حقيقي
كل نسبة معلنة استرشادية وكل موافقة تعتمد على ملفك فالرقم الوحيد ذو المعنى هو المكتوب باسمك.
وتشمل عروض السيارات الحالية أحياناً نسب تمويل مدعومة من الصانع غير متاحة خارج فترة الحملة ويستحق ذلك التحقق قبل أن ترتب التمويل بنفسك.
وحين تكون مستعداً لرقم ملزم بدل تقدير فـاطلب عرض سعر بالفئة والدفعة المقدمة التي تفكر فيها وقارن الإجمالي المستحق بما عرضه بنكك.